Semana del 11 al 17 de agosto de 2026
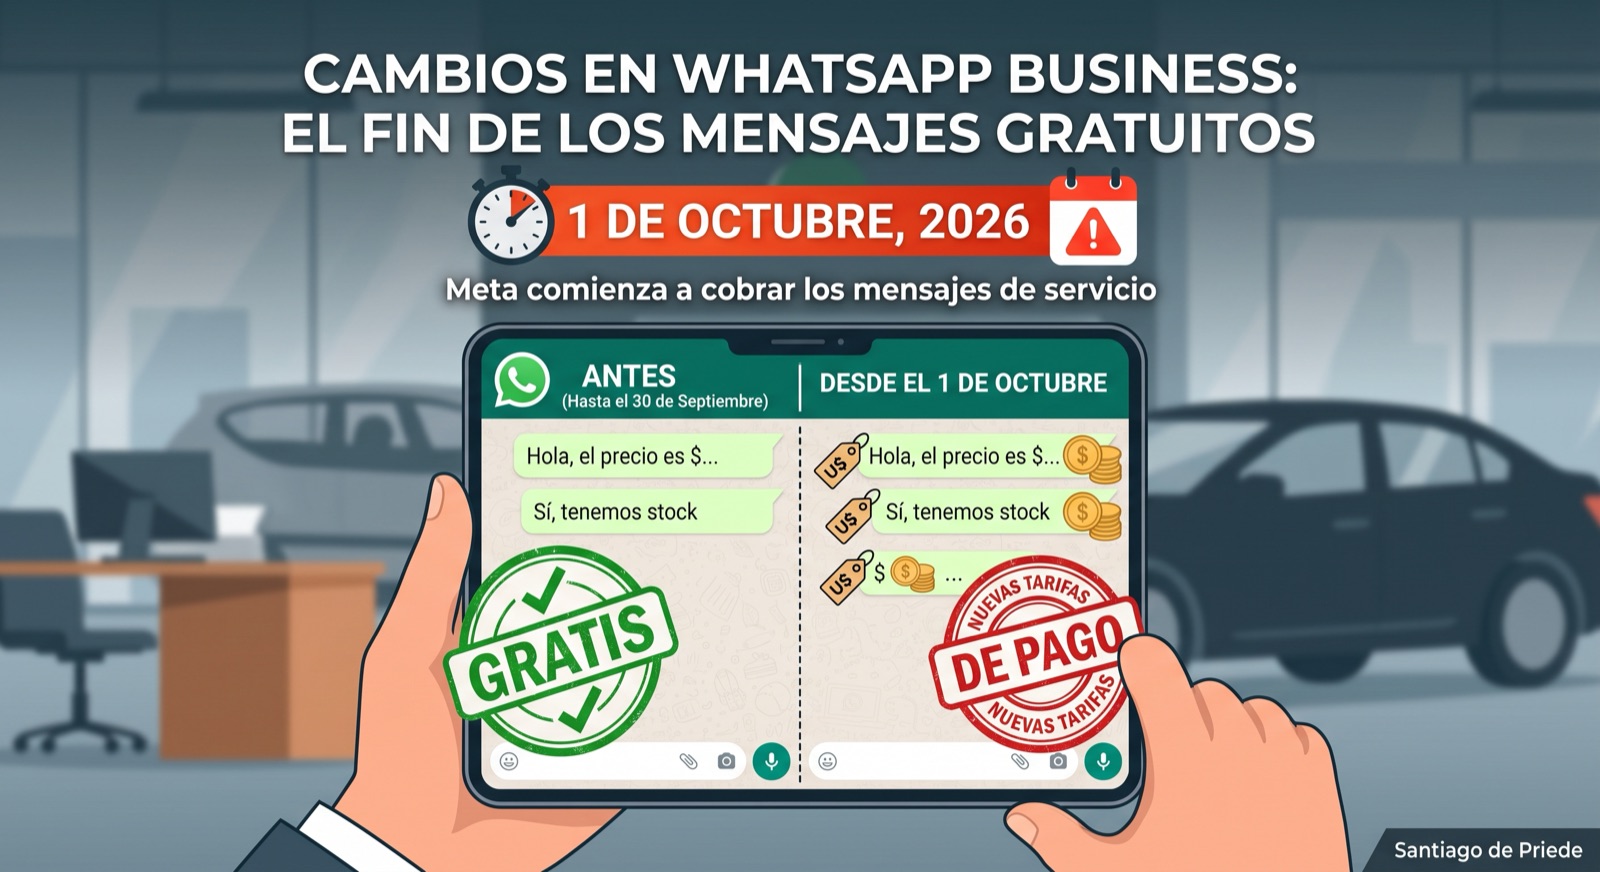
La novedad más concreta de la semana no salió de una terminal ni de ACARA: Meta confirmó que desde el 1 de octubre va a cobrar por mensaje las respuestas libres dentro de la ventana de atención de 24 horas y también las plantillas de utility enviadas ahí adentro —es decir, todo el tramo que hasta hoy era gratis. En paralelo, ACARA informó que la venta de 0 km con financiación cayó 28% interanual en julio, y sigue en juego el reparto del cupo de híbridos y eléctricos con arancel 0%. El riesgo del cambio de tarifas no es la factura: es la reacción que provoca, justo cuando el seguimiento es lo único que queda.
La noticia principal: el tramo gratis de la conversación se termina el 1 de octubre
Hasta ahora el esquema tenía una lógica que a los concesionarios les venía bien: cuando el cliente escribía se abría una ventana de atención de 24 horas y lo que el negocio contestaba adentro no se cobraba. Las plantillas de utility y authentication eran gratis dentro de la ventana desde julio de 2025; los mensajes escritos libremente por un vendedor, desde noviembre de 2024.
Eso cambia el 1 de octubre. Según el anuncio que Meta hizo público el 10 de agosto y que ya replicaron los proveedores oficiales de la plataforma, los mensajes de servicio —las respuestas libres, sin plantilla, dentro de la ventana de 24 horas— pasan a cobrarse por mensaje, y las plantillas de utility pierden la exención. Los mensajes entrantes siguen siendo gratis, igual que la ventana libre de 72 horas para conversaciones que arrancan desde un anuncio Click-to-WhatsApp.
La tarifa exacta todavía no está publicada: Meta la difunde país por país antes del 1 de septiembre y adelantó que los mensajes de servicio costarán lo mismo que las plantillas de utility de cada mercado, sin descuentos por volumen. Como referencia, los relevamientos de proveedores ubican la utility argentina en torno a US$0,026 por mensaje, contra US$0,0098 en Brasil y US$0,0115 en México.
Qué significa esto puertas adentro. Conviene empezar por dimensionar la factura, porque es más chica de lo que suena. Una boca que recibe 1.000 consultas por mes y responde diez mensajes por conversación suma unos 10.000 mensajes de servicio: al orden de US$0,026, son unos US$260 mensuales por sucursal que antes no existían, algo más de US$1.500 para una red de seis bocas. Al lado de una bonificación de 15% sobre una unidad, es ruido.
El problema no es el monto: es lo que el monto provoca. Un costo por mensaje, aunque sea de centavos, convierte al seguimiento en una línea de gasto, y toda línea de gasto compite con las demás cuando el mes viene flojo. La reacción previsible es recortar donde el retorno no se ve en la semana: el tercer contacto que nadie pidió, la reactivación de la cartera de hace seis meses, el mensaje de posventa a los tres meses del service. En un mercado 30% abajo, es exactamente lo último que conviene recortar: la cartera existente es la venta más barata que tiene un concesionario.
Así que la discusión no debería ser “cuánto voy a pagar de WhatsApp” sino quién se come ese costo y qué decisión comercial queda condicionada por él. Si la tarifa cae sobre el concesionario, cada seguimiento tiene que justificarse contra un número, y el que decide cuántas veces se contacta a un lead deja de ser el gerente comercial y pasa a ser la planilla de costos.
Es la razón por la que en DeltaLead el costo por mensaje de la plataforma queda cubierto por nuestra línea de crédito y no se traslada al concesionario. No es un beneficio de folleto: el cobro por mensaje empuja a contactar menos justo cuando hay que contactar más, y esa contradicción había que resolverla de nuestro lado.
Lo que sigue siendo del concesionario, con tarifa o sin tarifa, es la calidad de cada contacto. Una respuesta que entrega de una sola vez precio final, disponibilidad real en esa sucursal, rango de tasación del usado y cuota estimada vale más que la misma información repartida en doce mensajes. Eso no cambia el 1 de octubre: cambia cuando cambia el proceso.
Financiación: la venta de 0 km con prenda cayó 28% en julio
Los datos que ACARA publicó esta semana cierran julio con 22.350 operaciones de 0 km financiadas, 28% menos que las 31.059 de julio de 2025 y 4% menos que en junio; el acumulado del año cae 13,6%. La financiación representó el 49,6% de las ventas de 0 km, casi la misma proporción que el mes anterior: cayó al mismo ritmo que el mercado, no más rápido.
En usados fueron 10.819 operaciones, 22,9% menos interanual, con un cambio de fondo en quién presta: la participación de los bancos se derrumbó de 63% en 2025 a 35% en 2026, reemplazada por financieras no bancarias. Por marca, Stellantis lidera el mix financiado, con Peugeot en 73%, Citroën 71% y Fiat 69%.
Para el piso de ventas: si la mitad de las operaciones se cierra con financiación y quien presta cambió, “¿qué cuota me queda?” ya no tiene una sola respuesta. Es la consulta más frecuente y la que más tarda en volver contestada.
Cupo de híbridos y eléctricos: 865 unidades más con arancel cero
Sigue en juego el reparto reabierto del cupo de importación de híbridos y eléctricos con arancel 0% en lugar del 35% extrazona: 865 unidades con valor FOB de hasta US$16.000, cierre de presentaciones el 7 de agosto y plazo de importación hasta el 31 de diciembre de 2026, dentro del tope anual de 50.000 unidades del programa. Compiten chinas —BYD, Chery, BAIC, GAC, Geely, Leapmotor, MG, Great Wall— y tradicionales como Renault, Stellantis, Ford, GM, Hyundai, Kia y Toyota. El Gobierno evalúa velocidad de importación, precio comprometido al público y cumplimiento en cupos anteriores.
Lectura para el concesionario: son pocas unidades, pero entran a un segmento donde la consulta es otra. El que pregunta por un híbrido pregunta por autonomía, garantía de batería y repuestos, no por cuota. Si cae en el mismo guion que un Cronos, se pierde.
El hilo de la semana
Se financia menos, el stock se vuelve más variado y más técnico de explicar, y en seis semanas cada respuesta al cliente pasa a tener tarifa. Los tres frentes tiran para el mismo lado: en un mercado así, el margen no está en contactar menos para ahorrar, está en que ningún lead se enfríe y que cada contacto llegue con el dato completo la primera vez. Por eso el costo de la mensajería lo absorbemos nosotros: para que la decisión de cuántas veces seguir a un cliente sea comercial y no contable. Si querés que veamos cómo funciona eso en tu red antes de octubre —desde la primera consulta hasta la carga en el DMS y la reactivación de cartera— escribinos.
Fuentes
- Announcing upcoming changes to WhatsApp Business messaging pricing (anuncio del 10/08/2026, vigencia 01/10/2026) — Zendesk
- WhatsApp Service Message Pricing Changes in October 2026 — SendPulse, 10/08/2026
- WhatsApp Business API: new pricing from October 1, 2026 — Nordflux, 17/07/2026
- Tarifas por mensaje por país, España y LATAM (relevamiento de tarifas vigentes) — whats.team
- Aunque creció la oferta de las marcas, también cayó la venta de autos 0 km con financiación — Infobae, 15/08/2026
- Se reabre el reparto de cupos para importar autos eléctricos sin arancel y estas marcas competirán — iProfesional, 29/07/2026
- Desde regalos hasta descuentos: las estrategias de los concesionarios para vender autos — LA NACION, 05/08/2026 (referencia de las bonificaciones de 15% a 20%)